گرانی با یک ابلاغیه؛ جهش ۴۲ درصدی گندله در یک هفته
به گزارش آهن آنلاین؛ افزایش کمسابقه قیمتها در بازار آهن آلات طی ماههای اخیر، تنها با نوسانات ارز یا تغییر رفتار خریداران توضیح داده نمیشود؛ بخشی از پاسخ را باید در سازوکار قیمتگذاری مواد اولیه جستوجو کرد. ابلاغیه ۲۷ مهرماه بورس کالای ایران درباره حذف محدودیت نرخ صادراتی برای قیمت پایه گندله سنگآهن، مسیر تازهای برای افزایش بهای یکی از نهادههای اصلی تولید فولاد باز کرده است. جهش ۳۵.۲ تا ۴۲.۴ درصدی قیمت پایه گندله در فاصله یک هفته، پرسش مهمی را پیش روی بازار قرار میدهد: وقتی صادرات این محصول با محدودیت تقاضا روبهروست، افزایش دستوری قیمت آن چه توجیهی دارد و هزینه این تصمیم چگونه به حلقههای بعدی زنجیره فولاد منتقل خواهد شد؟
قیمت گندله از سقف صادراتی عبور کرد
براساس ابلاغیه ۲۷ مهرماه بورس کالا که اجرای آن از ۳ آبان آغاز میشود، گندله سنگآهن را از محدودیت پیشین مرتبط با نرخ صادراتی معاف میکند. اهمیت این تغییر صرفاً در اصلاح یک فرمول محاسباتی نیست؛ مسئله این است که قیمت پایه گندله دیگر الزاماً به سقفی که نرخ صادراتی برای آن تعیین میکرد، محدود نمیشود. در نتیجه، امکان افزایش قیمت داخلی بدون آنکه رشد متناظری در ارزش صادراتی محصول رخ داده باشد، فراهم شده است.
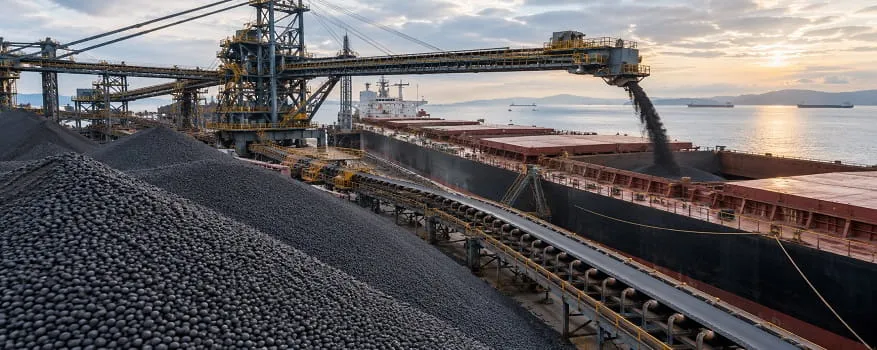
ابعاد این تغییر در نخستین عرضهها آشکار شد. قیمت پایه گندله که هفته گذشته بین ۱۳ هزار و ۹۱۷ تا ۱۶ هزار و ۲۹۸ تومان به ازای هر کیلوگرم قرار داشت، برای عرضههای جدید به محدوده ۱۹ هزار و ۸۲۰ تا ۲۲ هزار و ۳۸ تومان رسید. به این ترتیب، کف قیمت پایه ۴۲.۴ درصد و سقف آن ۳۵.۲ درصد افزایش یافت؛ جهشی که براساس دادههای منتشرشده، در فاصله تنها یک هفته اتفاق افتاده است.
برای درک اهمیت این ارقام باید میان افزایش قیمت پایه و رشد قیمت نهایی معامله تفاوت گذاشت. قیمت پایه، نقطه شروع عرضه در بورس کالاست و الزاماً به معنای معامله تمام محمولهها با همین نرخ یا رشد یکسان قیمت محصولات نهایی نیست. بااینحال، هنگامی که قیمت پایه یکی از نهادههای اصلی تولید با چنین شدتی بالا میرود، ساختار هزینهای فولادسازان تحت فشار قرار میگیرد؛ بهخصوص اگر این افزایش با رشد تقاضای واقعی یا بهبود قیمت فروش محصولات نهایی همراه نباشد.
تناقض میان مازاد عرضه و گرانی
پرسش اصلی درباره این ابلاغیه، چرایی افزایش قیمت گندله در شرایطی است که بازار صادراتی آن با محدودیت جدی تقاضا روبهروست. طبق گزارش منتشرشده، گندله و کنسانتره ایران حتی با نرخهای فوب ۷۸ و ۶۳ دلار به ازای هر تن نیز در بنادر خریدار نداشتهاند و صادرات این دو محصول عملاً متوقف بوده است. این ارقام، بهتنهایی تصویر کاملی از همه معاملات یا هزینههای تولید ارائه نمیکنند، اما فاصله میان ظرفیت عرضه و امکان فروش صادراتی را برجسته میسازند.
در یک بازار رقابتی، مازاد عرضه معمولاً قدرت چانهزنی فروشنده را محدود میکند و اجازه نمیدهد قیمت بدون پشتوانه تقاضا بهراحتی افزایش یابد. اما تغییر فرمول قیمت پایه میتواند این رابطه را تضعیف کند: بهجای آنکه قیمت از رقابت میان عرضهکنندگان و خریداران شکل بگیرد، بخشی از مسیر آن با یک قاعده اداری تعیین میشود. در چنین شرایطی، افزایش قیمت پایه لزوماً نشانه کمیابی محصول یا افزایش ارزش اقتصادی آن نیست.
این اتفاق در ادامه تصمیم دیگری رخ داده است؛ از اوایل مردادماه نیز قیمت پایه کنسانتره و گندله با افزایش ۱.۵ واحد درصدی مواجه شده بود؛ اقدامی که اعتراض انجمن فولاد آلیاژی را به دنبال داشت. بنابراین، موضوع صرفاً یک جهش مقطعی نیست، بلکه به نحوه توزیع منافع و هزینهها در زنجیره فولاد مربوط میشود. اگر تولیدکننده مواد اولیه بتواند قیمت فروش داخلی خود را مستقل از محدودیتهای بازار صادراتی افزایش دهد، اما فولادساز همچنان برای فروش محصول نهایی با محدودیت تقاضا مواجه باشد، توازن اقتصادی زنجیره بهتدریج برهم میخورد.
هزینهای که به بازار آهن میرسد
گندله در ابتدای مسیر تولید فولاد قرار دارد؛ ازاینرو، افزایش بهای آن میتواند از طریق هزینه تولید آهن اسفنجی و سپس فولاد، به بخشهای پاییندستی منتقل شود. شدت این انتقال به سهم گندله در هزینه تولید، موجودی مواد اولیه، قراردادهای خرید، بهرهوری واحدها و امکان افزایش قیمت فروش بستگی دارد. به همین دلیل، جهش ۴۰ درصدی قیمت پایه گندله را نمیتوان معادل افزایش ۴۰ درصدی قیمت فولاد یا محصولات نهایی دانست؛ اما نادیده گرفتن اثر آن بر حاشیه سود تولیدکنندگان نیز خطاست.
در بازار داخلی، قیمت آهن آلات از مجموعهای از عوامل شامل نرخ ارز، هزینه انرژی، وضعیت عرضه و تقاضا و انتظارات فروشندگان تأثیر میپذیرد. افزایش هزینه مواد اولیه میتواند در کنار این عوامل، کف قیمتی مورد انتظار تولیدکنندگان را بالا ببرد. بااینحال، اگر تقاضای واقعی توان پذیرش قیمتهای بالاتر را نداشته باشد، نتیجه لزوماً افزایش پایدار معاملات نیست؛ ممکن است فاصله میان قیمتهای پیشنهادی و نرخهای مورد پذیرش خریداران بیشتر شود و حجم دادوستد کاهش پیدا کند.
این فشار برای محصولاتی مانند میلگرد و پروفیل نیز اهمیت دارد. بهطور کلی، قیمت میلگرد علاوهبر هزینه تولید، به شرایط عرضه شمش، تقاضای ساختمانی و توان خرید مصرفکنندگان وابسته است. قیمت پروفیل نیز از نرخ ورق، هزینههای تبدیل و وضعیت تقاضای صنایع مصرفکننده تأثیر میگیرد. بنابراین، افزایش هزینه در حلقه معدنی میتواند به کل زنجیره فشار وارد کند، اما میزان انعکاس آن در هر محصول متفاوت خواهد بود. اگر بازار نهایی کشش نداشته باشد، بخشی از فشار بهجای انتقال کامل به خریدار، در حاشیه سود تولیدکننده باقی میماند.
مسیر پیشرو؛ انتقال هزینه یا عقبنشینی تقاضا؟
در کوتاهمدت، دو مسیر اصلی پیش روی بازار قرار دارد. در حالت نخست، اگر قیمت پایه جدید در معاملات تثبیت شود و همزمان نرخ ارز و هزینههای تولید نیز افزایشی بمانند، احتمال تقویت انتظارات صعودی در محصولات پاییندستی وجود دارد. نشانه مهم این مسیر، صرفاً بالا رفتن قیمتهای اعلامی نیست؛ باید دید معاملات واقعی بورس کالا با چه نرخی انجام میشوند، حجم خرید چه تغییری میکند و قیمت محصولات نهایی تا چه اندازه افزایش هزینه را جذب میکند.
در مسیر دوم، اگر تقاضا نتواند قیمتهای بالاتر را بپذیرد، افزایش قیمت مواد اولیه ممکن است به کاهش خرید، افت حاشیه سود فولادسازان و محدود شدن تولید اقتصادی برخی واحدها منجر شود. در این حالت، حتی با وجود بالا ماندن قیمتهای پایه، رشد پایدار قیمت محصولات نهایی تضمینشده نیست. تداوم ضعف صادرات مواد اولیه نیز میتواند این پرسش را جدیتر کند که افزایش قیمت آهن در بازار داخلی تا چه اندازه با ظرفیت واقعی فروش و مصرف تناسب دارد.
از منظر سیاستگذاری، مسئله اصلی مخالفت با افزایش قیمت بهخودیخود نیست؛ بلکه ضرورت وجود رابطهای شفاف میان قیمت پایه، ارزش صادراتی قابل تحقق، هزینه تولید و شرایط واقعی عرضه و تقاضاست. اگر قرار باشد قیمت پایه از نرخ صادراتی فاصله بگیرد، باید منطق اقتصادی این فاصله روشن باشد. در غیر این صورت، خطر آن وجود دارد که افزایش قیمت در ابتدای زنجیره، بدون خلق ارزش افزوده بیشتر، تنها هزینه تولید را به حلقههای بعدی منتقل کند.
در نهایت، ابلاغیه گندله را باید فراتر از یک تغییر معاملاتی بررسی کرد. آزمون اصلی این تصمیم در روزهای آینده، میزان انطباق قیمتهای پایه با معاملات واقعی و توان بازار برای جذب هزینههای جدید خواهد بود. اگر رشد قیمت مواد اولیه از بهبود تقاضا و فروش پشتیبانی نشود، این سیاست ممکن است بهجای تقویت پایدار صنعت فولاد، فشار هزینهای بر قیمت آهن را تشدید کند؛ فشاری که در نهایت میتواند هم تولیدکننده و هم مصرفکننده نهایی را متأثر سازد.


